Con il DL 17.9.2026 n. 162 sono state introdotte alcune novità in materia fiscale, tra cui una specifica esenzione dal pagamento del bollo auto per il 2027.
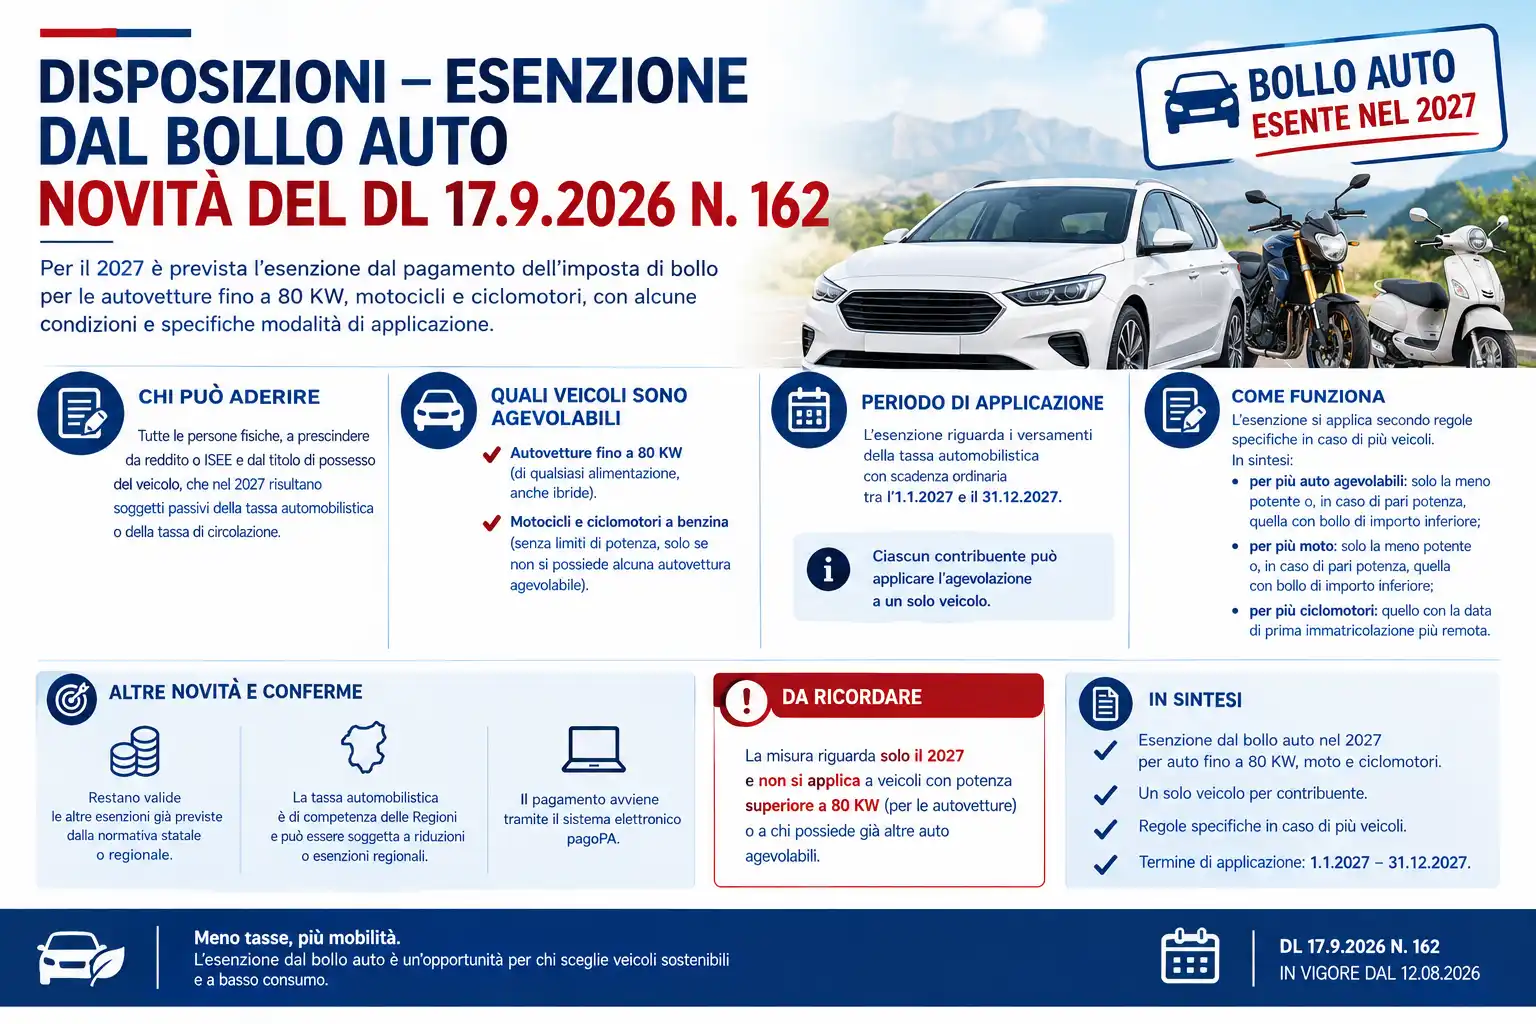
L’agevolazione è riconosciuta alle persone fisiche e riguarda, a determinate condizioni, un solo veicolo tra autovetture fino a 80 KW, motocicli e ciclomotori.
Esenzione dal bollo auto per il 2027
Per l’anno 2027 è prevista l’esenzione dalla tassa automobilistica, relativa a un solo veicolo regolarmente assicurato, per le persone fisiche che risultano soggetti passivi della tassa.
L’agevolazione riguarda:
- le autovetture con alimentazione a benzina o gasolio, anche se abbinate ad altra fonte di propulsione, come nel caso delle autovetture ibride, con potenza non superiore a 80 KW;
- i motocicli e ciclomotori con alimentazione a benzina, anche in combinazione con altra fonte di propulsione, senza limiti di potenza, ma soltanto quando il contribuente non possiede un’autovettura che rientra nell’agevolazione.
L’esenzione è riconosciuta per un solo veicolo per ciascun contribuente.
Chi può beneficiare dell’agevolazione
L’esenzione è destinata alle persone fisiche, senza che siano richiesti particolari requisiti legati al reddito o all’ISEE.
Non rileva inoltre il titolo in base al quale il contribuente possiede o utilizza il veicolo agevolato, purché ricorrano le condizioni previste dalla norma e il veicolo risulti regolarmente assicurato.
Quali veicoli sono interessati
L’agevolazione riguarda principalmente le autovetture alimentate a benzina o gasolio, comprese quelle ibride, purché abbiano una potenza fino a 80 KW.
Possono inoltre beneficiare dell’esenzione i motocicli e i ciclomotori alimentati a benzina, anche in combinazione con altra fonte di propulsione.
Per motocicli e ciclomotori non è previsto un limite di potenza, ma l’esenzione spetta soltanto se il contribuente non possiede un’autovettura agevolabile.
Un solo veicolo per contribuente
La nuova disciplina stabilisce che ciascun contribuente può applicare l’esenzione a un solo veicolo.
Nel caso in cui una persona fisica risulti soggetto passivo per più veicoli potenzialmente agevolabili, sono previste specifiche regole per individuare quello al quale applicare l’esenzione.
Possesso di più autovetture agevolabili
Se il contribuente possiede più autovetture con potenza non superiore a 80 KW, l’esenzione spetta esclusivamente all’autovettura con la potenza minore.
Nel caso in cui le autovetture abbiano la stessa potenza, l’esenzione si applica a quella per la quale sarebbe dovuto il bollo di importo inferiore.
Possesso di autovettura e motociclo o ciclomotore
La presenza contemporanea di un’autovettura e di un motociclo o ciclomotore determina un’applicazione diversa dell’agevolazione a seconda della potenza dell’autovettura.
Se il contribuente possiede:
- un’autovettura fino a 80 KW e un motociclo o ciclomotore, l’esenzione spetta all’autovettura;
- un’autovettura con potenza superiore a 80 KW e un motociclo o ciclomotore, l’esenzione può spettare al motociclo o ciclomotore.
In sostanza, quando è presente un’autovettura agevolabile, questa prevale rispetto al motociclo o ciclomotore.
Possesso di più motocicli
Se il contribuente possiede più motocicli, l’esenzione compete al motociclo con la potenza minore.
In presenza di motocicli con la stessa potenza, viene individuato quello per il quale sarebbe dovuto il bollo di importo inferiore.
Possesso di più ciclomotori
Per i contribuenti che possiedono più ciclomotori, l’esenzione spetta esclusivamente al ciclomotore con la data di prima immatricolazione più remota.
Restano ferme le altre esenzioni
L’esenzione introdotta per il 2027 si aggiunge alle altre agevolazioni già previste dalla normativa statale o regionale.
Tra le altre ipotesi di esenzione rientrano, ad esempio, determinate agevolazioni per i veicoli storici, per gli autoveicoli con motore elettrico e per i veicoli destinati al servizio di persone con disabilità, in presenza dei requisiti previsti.
Le Regioni e le Province autonome mantengono inoltre le proprie competenze in materia di tassa automobilistica e possono prevedere specifiche riduzioni o esenzioni.
Super bollo e tassa di circolazione
L’esenzione prevista dal DL 162/2026 riguarda la tassa automobilistica nei limiti stabiliti dalla nuova disciplina e non modifica le disposizioni relative al cosiddetto super bollo.
Per le autovetture e gli autoveicoli per il trasporto promiscuo con potenza superiore a 185 KW continua infatti a essere prevista l’addizionale erariale alla tassa automobilistica.
Per ciclomotori e quadricicli leggeri, invece, resta applicabile la disciplina della tassa di circolazione, dovuta in misura fissa salvo eventuali specifiche esenzioni regionali o delle Province autonome.
Quando si applica l’esenzione
L’esenzione è limitata ai versamenti della tassa automobilistica il cui termine ordinario di pagamento cade nel periodo compreso tra il 1° gennaio 2027 e il 31 dicembre 2027.
La misura, quindi, riguarda esclusivamente il 2027 e non introduce un’esenzione permanente dal pagamento del bollo auto.
In sintesi
La nuova agevolazione prevista dal DL 162/2026 introduce per il 2027 un’esenzione dal bollo auto con queste principali caratteristiche:
- riguarda le persone fisiche, senza limiti di reddito o ISEE;
- interessa le autovetture fino a 80 KW alimentate a benzina o gasolio, anche ibride;
- riguarda anche motocicli e ciclomotori a benzina, senza limiti di potenza, ma solo se non è presente un’autovettura agevolabile;
- l’esenzione spetta a un solo veicolo per contribuente;
- in presenza di più veicoli sono previste specifiche regole per individuare quello esente;
- per più autovetture agevolabili si considera quella con potenza minore;
- per più motocicli si considera quello con potenza minore;
- per più ciclomotori si considera quello con la data di prima immatricolazione più remota;
- l’agevolazione si applica ai versamenti con scadenza ordinaria compresa tra 1° gennaio e 31 dicembre 2027.