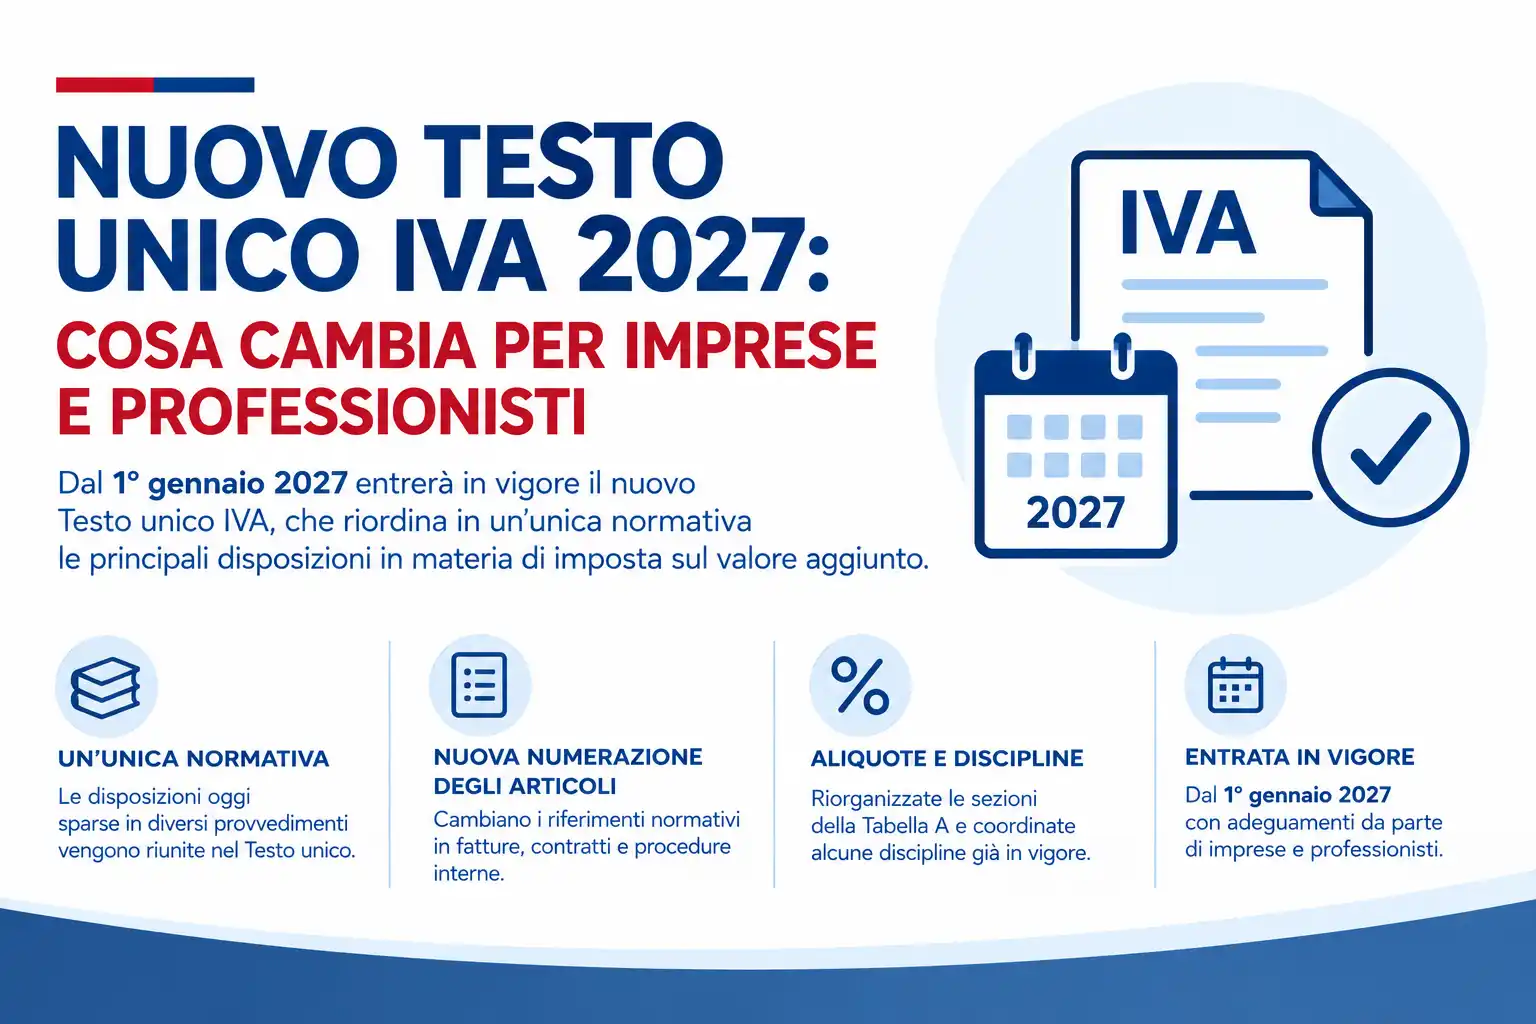
Dal 1° gennaio 2027 entrerà in vigore il nuovo Testo unico IVA, introdotto dal D.Lgs. 19 gennaio 2026, n. 10. L’obiettivo è riordinare in un unico testo le principali disposizioni in materia di imposta sul valore aggiunto, oggi distribuite tra diversi provvedimenti normativi.
Non si tratta di una nuova imposta: la riforma ha carattere prevalentemente sistematico, ma comporterà importanti aggiornamenti nei riferimenti normativi e alcune novità da considerare nella gestione degli adempimenti fiscali.
Un’unica normativa per l’IVA
Il nuovo Testo unico riunisce le disposizioni relative a fatturazione, operazioni intracomunitarie, detrazione, esenzioni, rimborsi, liquidazioni e versamenti IVA.
Vengono inoltre coordinate discipline già contenute in altri provvedimenti, tra cui la fatturazione elettronica, la trasmissione telematica dei corrispettivi e il regime del margine.
Le regole generali e le aliquote non subiscono una modifica generalizzata: il cambiamento principale riguarda la riorganizzazione della normativa e la nuova collocazione delle disposizioni.
Cambia la numerazione degli articoli
Dal 2027 molti riferimenti normativi dovranno essere aggiornati. La regola applicabile potrà rimanere invariata, ma sarà necessario richiamare il nuovo articolo del Testo unico.
Ecco alcuni esempi:
- Operazioni esenti: dall’art. 10 del D.P.R. 633/1972 al nuovo art. 37;
- Detrazione IVA: dall’art. 19 al nuovo art. 56;
- Esportazioni non imponibili: dall’art. 8 al nuovo art. 45;
- Cessioni intracomunitarie: dall’art. 41 del D.L. 331/1993 al nuovo art. 39;
- Fattura semplificata: dagli artt. 21 e 21-bis ai nuovi artt. 72 e 73.
Sarà quindi importante aggiornare gestionali, procedure interne, modelli contrattuali e documentazione fiscale.
Esportazioni: attenzione alla prova di uscita doganale
Tra gli aspetti da monitorare rientra il nuovo riferimento espresso alla prova di uscita doganale per le esportazioni non imponibili IVA.
Le imprese esportatrici dovranno verificare la corretta conservazione della documentazione doganale e la coerenza tra dichiarazioni, fatture e documenti di trasporto, così da poter dimostrare l’effettiva uscita dei beni dal territorio doganale dell’Unione europea.
Riordino delle aliquote e altre novità
La Tabella A delle aliquote viene riorganizzata in sezioni dedicate ai prodotti agricoli e ittici e ai beni e servizi soggetti alle aliquote del 4%, 5% e 10%.
Il Testo unico recepisce inoltre aggiornamenti già intervenuti su specifiche materie, tra cui Terzo settore, rettifica della detrazione, servizi internazionali e rimborsi IVA relativi al tax free shopping. Per alcune categorie di beni e operazioni sarà quindi opportuno verificare se la ricollocazione normativa comporti anche effetti sostanziali.
Cosa devono fare imprese e professionisti
In vista dell’entrata in vigore, è consigliabile programmare:
- l’aggiornamento dei riferimenti normativi nei gestionali e nei documenti;
- la revisione delle procedure relative a fatturazione, detrazione ed esportazioni;
- il controllo dei codici IVA e dei richiami normativi automatici;
- la verifica delle operazioni effettuate a cavallo tra il 2026 e il 2027.
In sintesi
Il nuovo Testo unico IVA sarà applicabile dal 1° gennaio 2027. La riforma non introduce un sistema IVA completamente nuovo, ma concentra e coordina le disposizioni esistenti, con una nuova numerazione degli articoli e alcuni aggiornamenti specifici.
Per imprese e professionisti, la priorità sarà adeguare strumenti informatici, documentazione e procedure operative alla nuova struttura normativa.