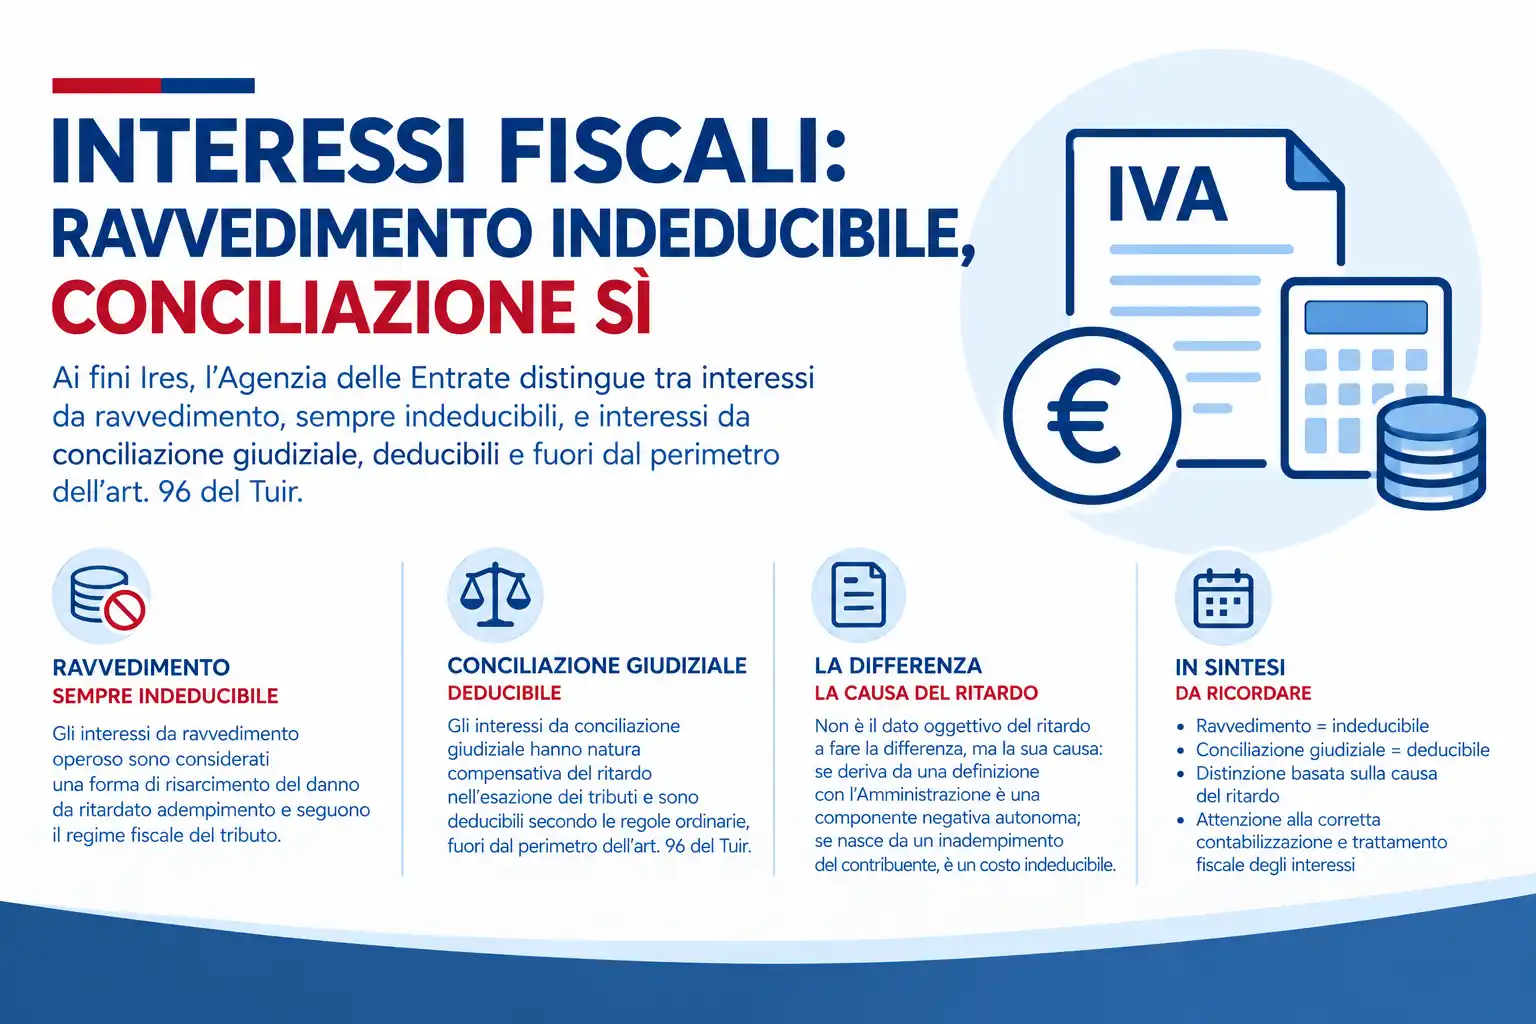
Gli interessi da ravvedimento operoso sono indeducibili ai fini IRES, mentre quelli da conciliazione giudiziale sono deducibili e fuori dai limiti dell’art. 96 del TUIR. L’Agenzia delle Entrate chiarisce la differenza e gli effetti sulla determinazione del reddito d’impresa.
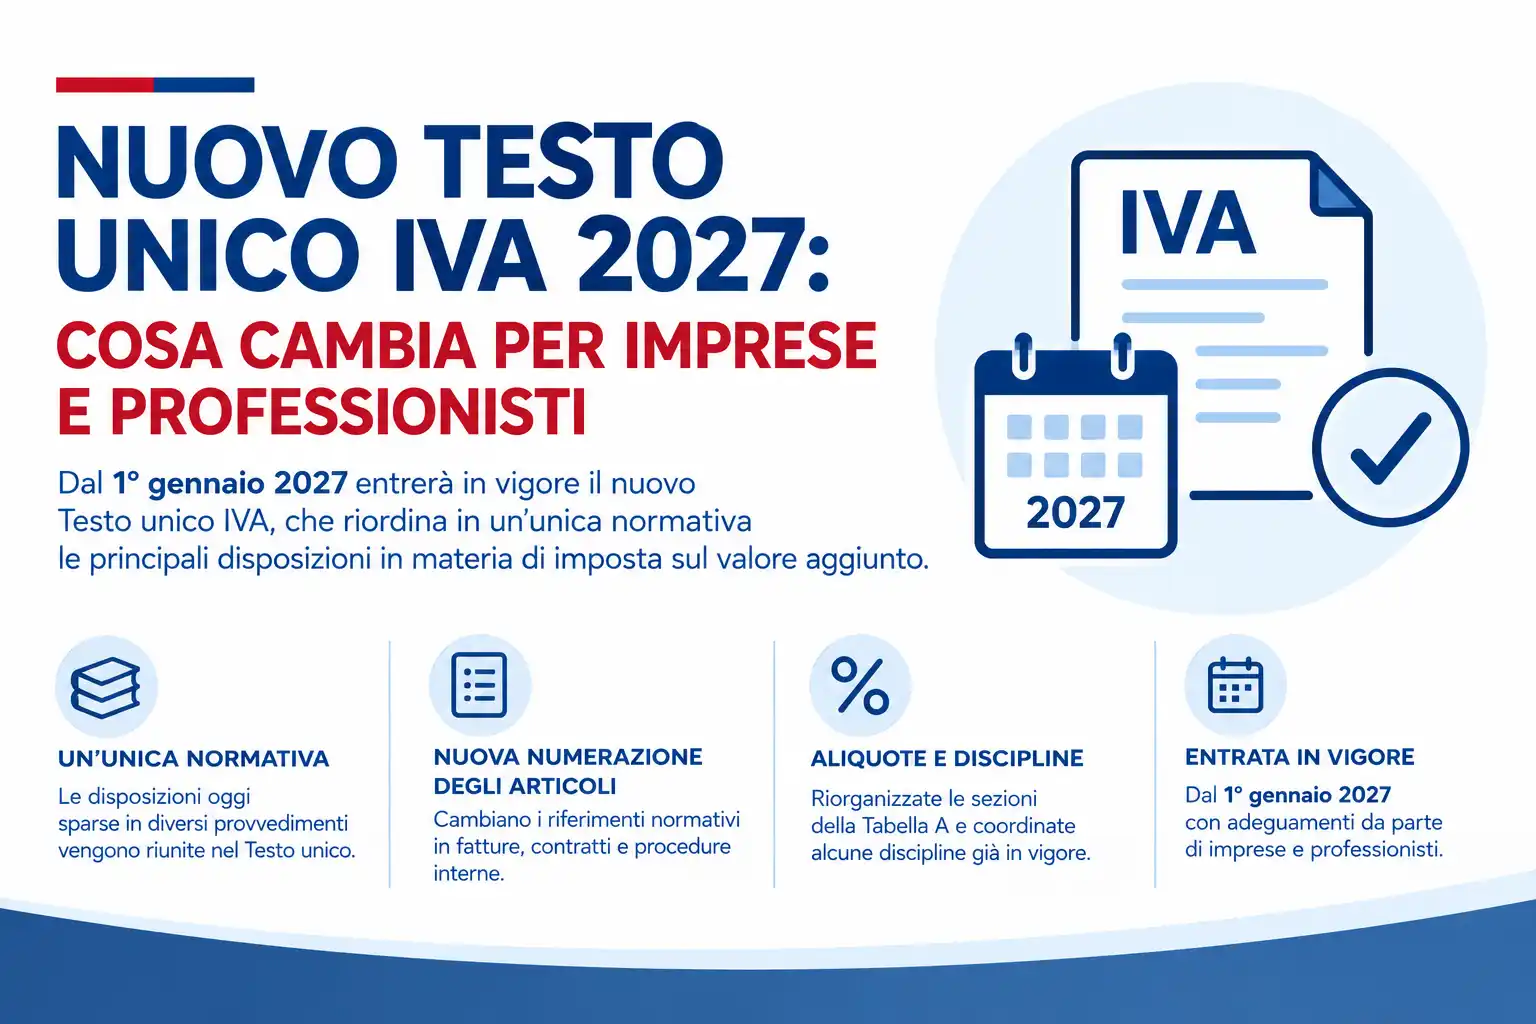
Dal 1° gennaio 2027 entrerà in vigore il nuovo Testo unico IVA, che riordina in un’unica normativa le principali disposizioni sull’imposta. Cambieranno molti riferimenti agli articoli di legge e sarà necessario aggiornare gestionali e procedure. Ecco le principali novità e gli aspetti da verificare.
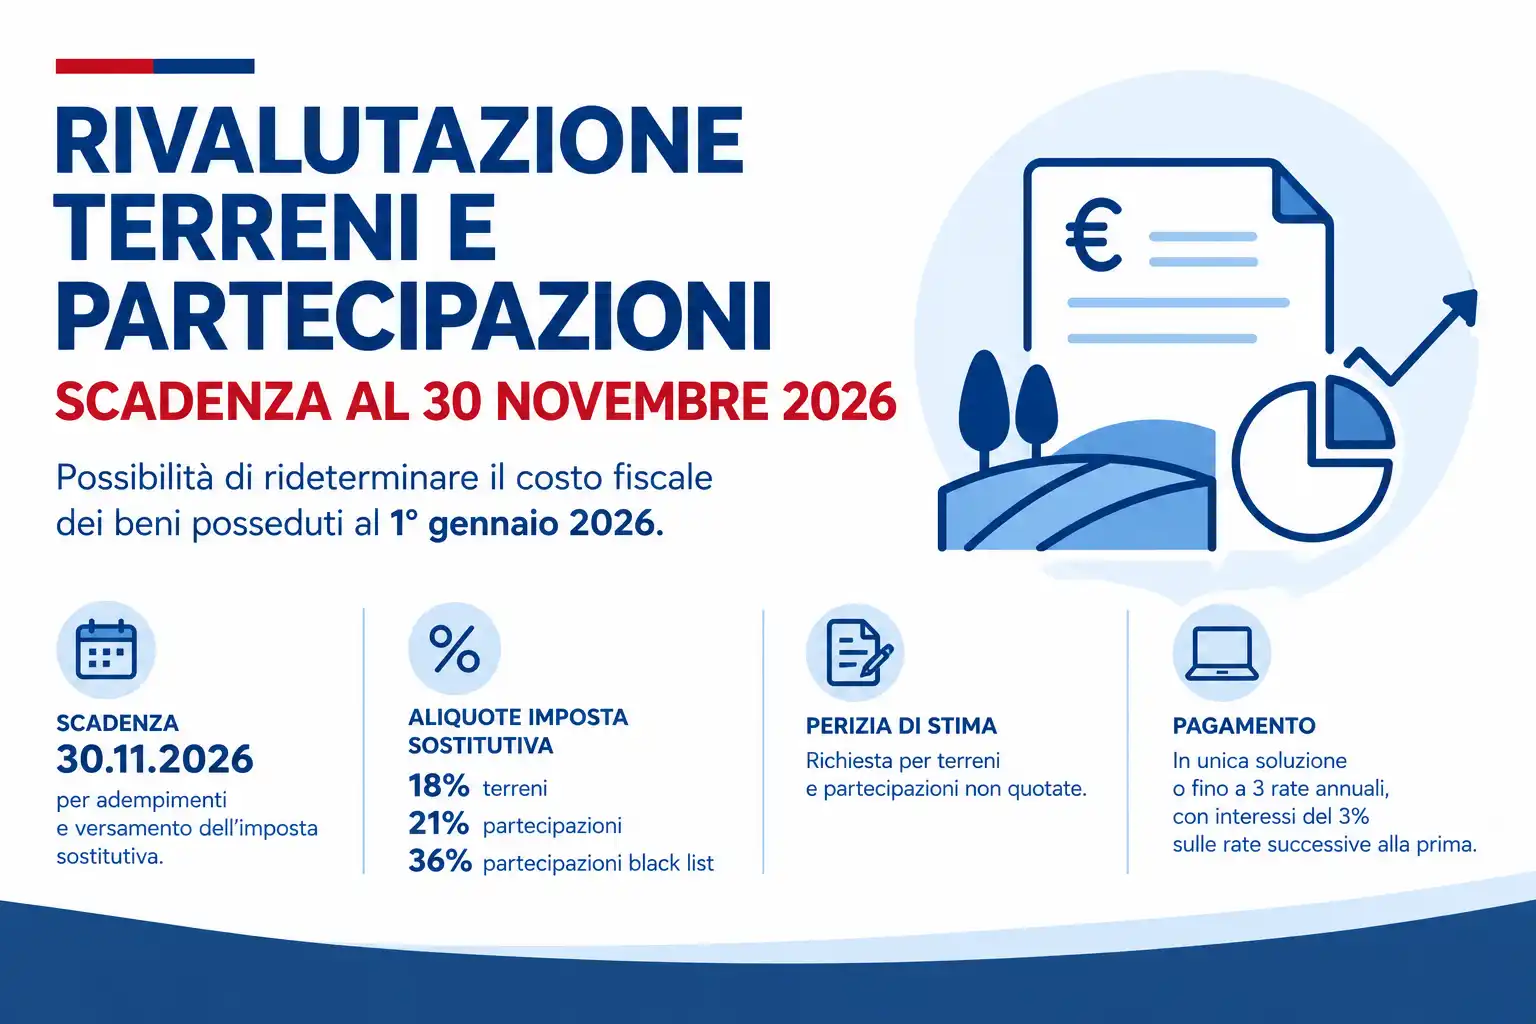
La rivalutazione di terreni e partecipazioni posseduti al 1° gennaio 2026 consente di rideterminarne il costo fiscale ai fini della futura plusvalenza. Ecco aliquote, perizia e principali adempimenti, con scadenza fissata al 30 novembre 2026.
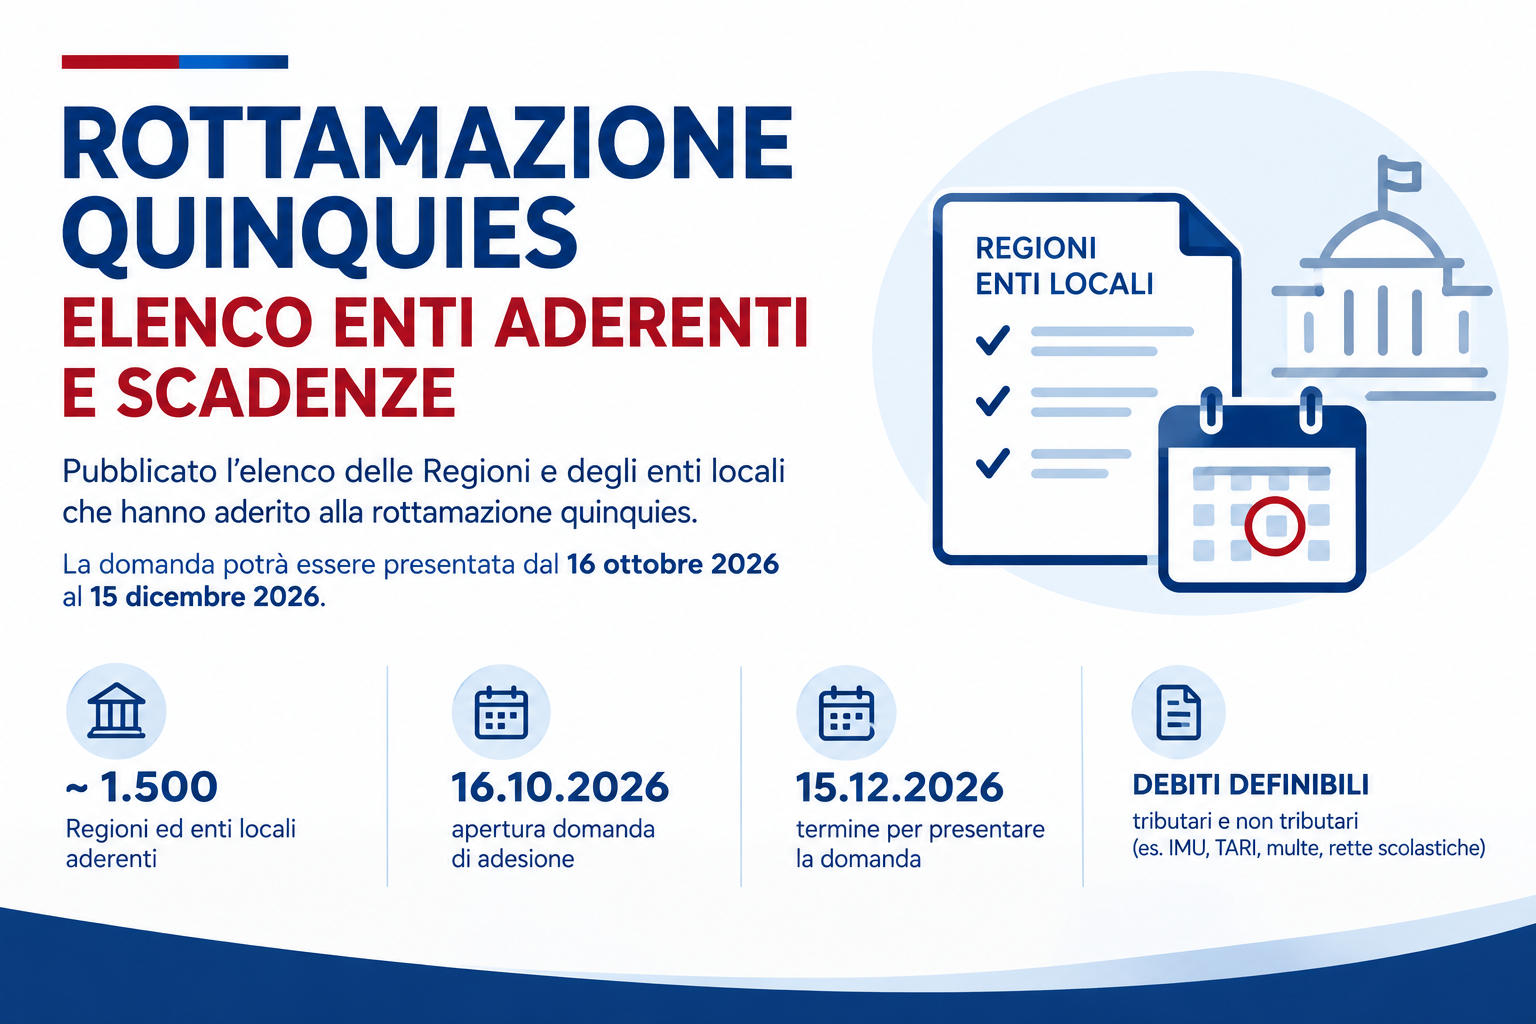
Pubblicato l’elenco delle circa 1.500 Regioni ed enti locali che hanno aderito alla rottamazione quinquies. La domanda potrà essere presentata online dal 16 ottobre al 15 dicembre 2026. Ecco quali debiti possono essere definiti, le modalità di pagamento e le principali scadenze.