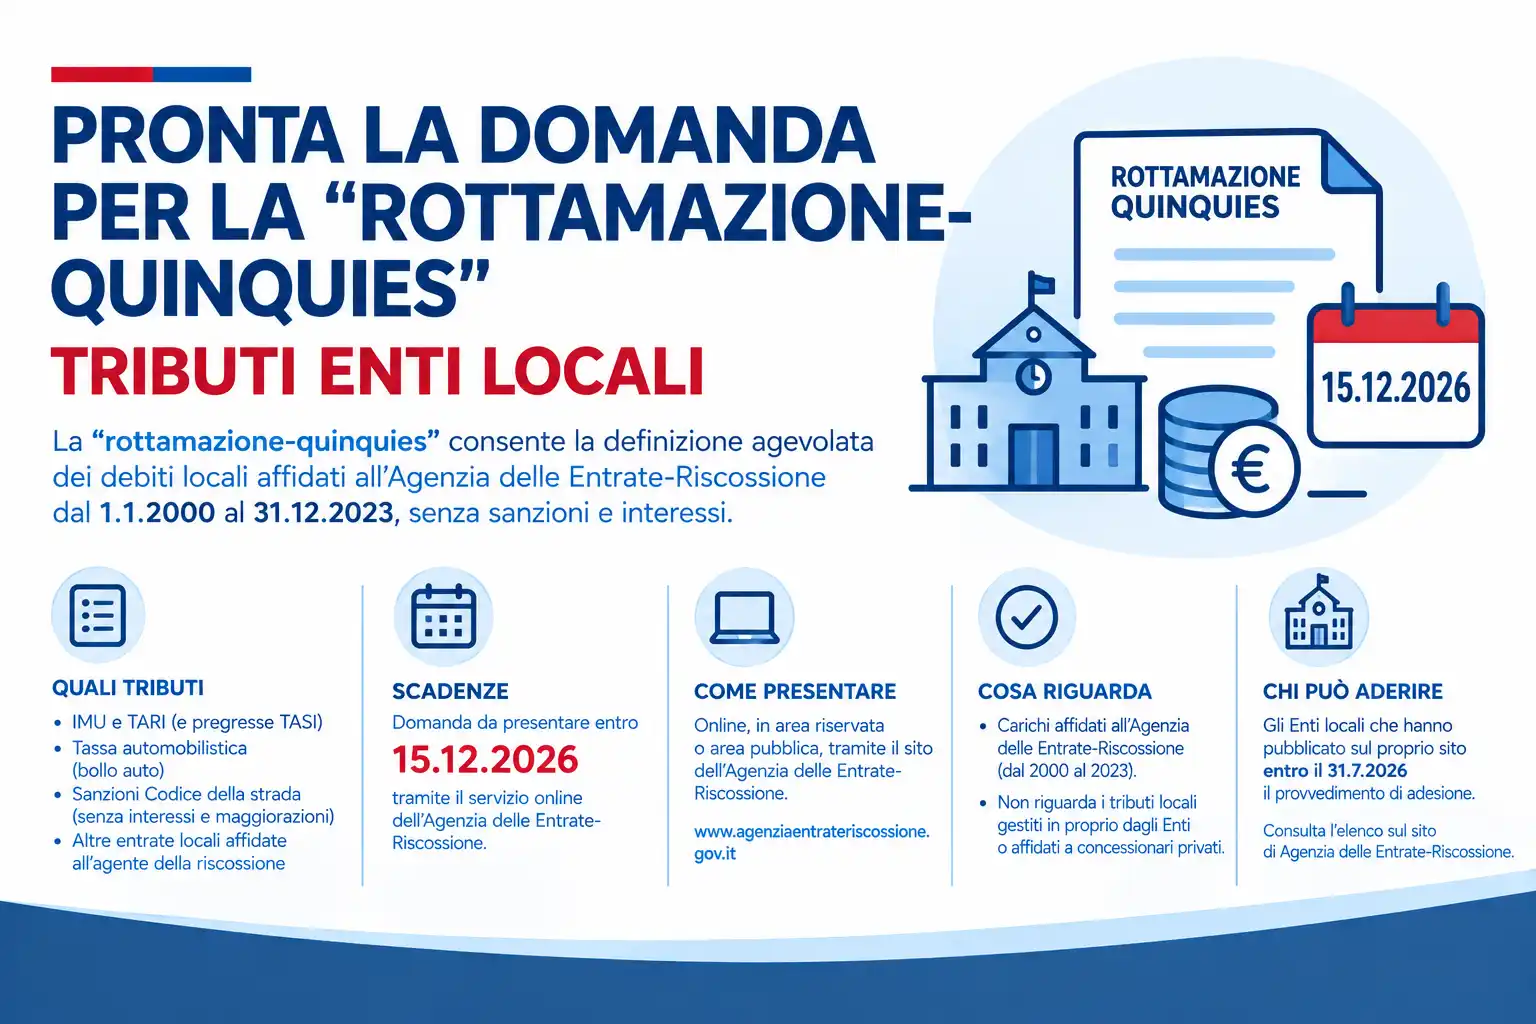
La rottamazione-quinquies è stata estesa anche ai tributi degli enti locali, consentendo di regolarizzare determinati debiti senza corrispondere sanzioni, interessi, somme aggiuntive e aggio.
La possibilità di aderire dipende dall’ente creditore e dalla tipologia di debito. La domanda deve essere presentata online entro il 15 dicembre 2026.
Quali debiti possono essere definiti
L’agevolazione riguarda i carichi tributari e non tributari affidati all’Agenzia delle Entrate-Riscossione dal 1° gennaio 2000 al 31 dicembre 2023, purché l’ente locale interessato abbia previsto l’applicazione della definizione agevolata alle proprie entrate.
Tra i debiti potenzialmente interessati rientrano:
- IMU e TARI, comprese le pregresse TASI, se riscosse tramite cartelle esattoriali;
- bollo auto per la parte di competenza regionale;
- sanzioni per violazioni del Codice della strada, senza interessi e maggiorazioni;
- altre entrate tributarie e patrimoniali degli enti locali affidate all’agente della riscossione.
Sono esclusi i debiti derivanti da pronunce di condanna della Corte dei conti.
Attenzione: la misura non riguarda automaticamente tutti i debiti locali. Sono interessati soltanto quelli affidati all’Agenzia delle Entrate-Riscossione e definibili in base al provvedimento adottato dall’ente competente. I tributi gestiti direttamente dall’ente o tramite concessionari privati seguono eventuali procedure agevolative autonome.
Come verificare se il proprio ente ha aderito
Gli enti locali che intendevano applicare la rottamazione alle proprie entrate dovevano adottare e pubblicare il relativo provvedimento entro il 31 luglio 2026.
L’Agenzia delle Entrate-Riscossione ha pubblicato l’elenco degli enti aderenti, che consente di verificare se il proprio debito può essere definito.
Prima di presentare la domanda è quindi necessario controllare sia l’adesione dell’ente sia la presenza di carichi effettivamente definibili.
Domanda entro il 15 dicembre 2026
La richiesta deve essere presentata telematicamente attraverso il servizio dedicato dell’Agenzia delle Entrate-Riscossione, scegliendo una delle due modalità:
- Area riservata: vengono proposti i carichi definibili, tra i quali selezionare quelli da includere nella domanda.
- Area pubblica: è possibile presentare la richiesta allegando la documentazione relativa alle cartelle o agli avvisi che contengono almeno un carico definibile.
È possibile includere anche un singolo carico presente in una cartella, senza necessariamente definire tutti i debiti contenuti nello stesso documento.
Come e quando pagare
Le somme dovute, relative al capitale e alle spese di notifica e delle procedure esecutive, possono essere versate:
- in un’unica soluzione entro il 31 marzo 2027;
- oppure in un massimo di 54 rate bimestrali, distribuite su nove anni, ciascuna di importo non inferiore a 100 euro.
Per il pagamento rateale, le prime cinque scadenze sono fissate al 31 marzo, 31 maggio, 31 luglio, 30 settembre e 30 novembre 2027. Dalla sesta rata si applica il calendario bimestrale previsto a partire dal 2028.
Dal 1° aprile 2027 sono dovuti interessi del 3% annuo sulle rate.
Il pagamento può essere effettuato attraverso i canali messi a disposizione dall’Agenzia delle Entrate-Riscossione, compresi il sito, l’app EquiClick, la domiciliazione bancaria e gli altri canali indicati nella comunicazione delle somme dovute.
Quando si perde il beneficio
La definizione agevolata diventa inefficace in caso di omesso o insufficiente pagamento:
- dell’unica rata, se si è scelto il versamento in un’unica soluzione;
- di due rate, anche non consecutive;
- dell’ultima rata.
È quindi importante rispettare le scadenze previste per non perdere i benefici della rottamazione.
In sintesi
- Domanda: entro il 15 dicembre 2026.
- Debiti interessati: carichi affidati alla riscossione dal 2000 al 2023, se definibili.
- Beneficio: esclusione di sanzioni, interessi, somme aggiuntive e aggio, secondo quanto previsto dalla misura.
- Pagamento: in unica soluzione entro il 31 marzo 2027 oppure fino a 54 rate bimestrali.
- Verifica preliminare: controllare l’adesione dell’ente locale e i carichi ammessi.
Per valutare la possibilità di aderire, è opportuno verificare la posizione debitoria e consultare le indicazioni operative dell’Agenzia delle Entrate-Riscossione.