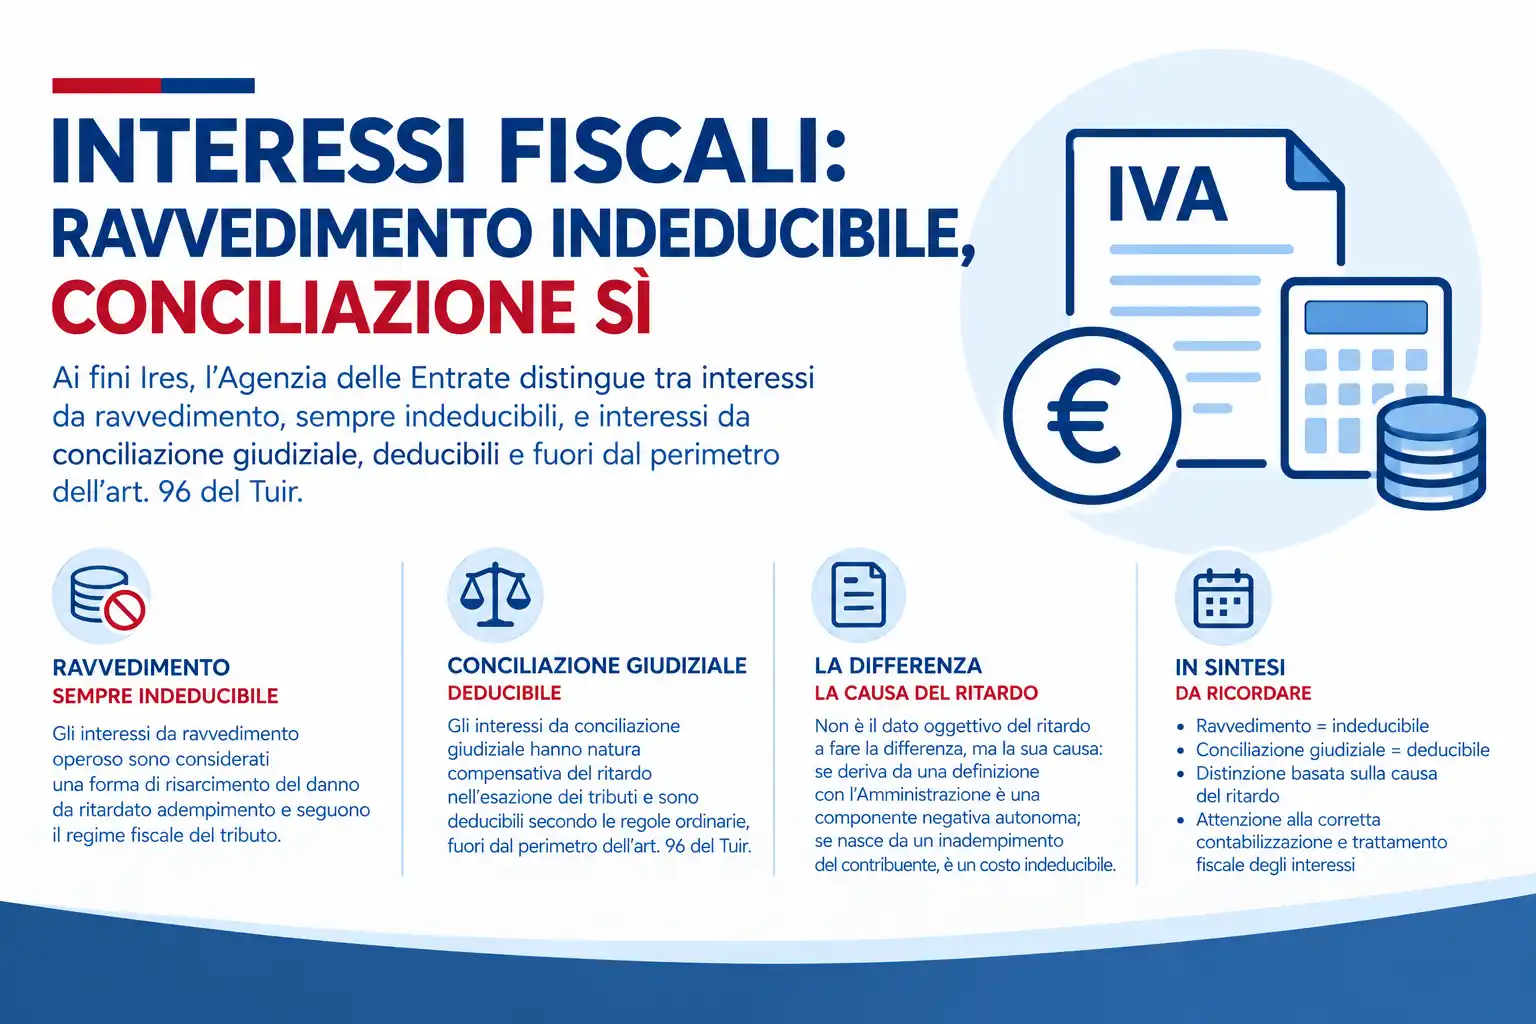
Ai fini IRES, gli interessi pagati per regolarizzare spontaneamente un debito tributario tramite ravvedimento operoso sono indeducibili. Diversamente, gli interessi corrisposti nell’ambito di una conciliazione giudiziale sono deducibili e non rientrano nei limiti previsti dall’art. 96 del TUIR.
La distinzione è stata chiarita dall’Agenzia delle Entrate con la risposta a interpello n. 185 del 15 ottobre 2026 e riguarda il trattamento fiscale degli interessi collegati al pagamento tardivo delle imposte.
Interessi da conciliazione giudiziale: deducibili
Gli interessi dovuti nell’ambito della conciliazione giudiziale hanno una funzione compensativa del ritardo nell’incasso dei tributi.
Secondo l’Agenzia delle Entrate, devono essere valutati autonomamente rispetto all’imposta cui si riferiscono. Non derivando da operazioni o rapporti aventi causa finanziaria, non rientrano nell’ambito applicativo dell’art. 96 del TUIR.
In assenza di una specifica disposizione che ne stabilisca l’indeducibilità, gli interessi da conciliazione giudiziale sono deducibili secondo le regole ordinarie.
Lo stesso orientamento era già stato espresso dall’Agenzia nelle risposte a interpello n. 541/2022 e n. 172/2024.
Interessi da ravvedimento operoso: indeducibili
Diverso è il trattamento degli interessi versati in caso di ravvedimento operoso, cioè quando il contribuente regolarizza spontaneamente un omesso o tardivo versamento.
Questi interessi, calcolati al tasso legale e maturati giorno per giorno, hanno secondo l’Agenzia una funzione risarcitoria per il ritardato adempimento.
Essendo strettamente accessori al debito tributario e derivando da un inadempimento imputabile al contribuente, seguono il regime fiscale del tributo e sono quindi indeducibili ai fini IRES.
A sostegno di questa interpretazione viene richiamata anche la sentenza della Corte di Cassazione n. 28740/2022, secondo cui gli interessi moratori da ritardato pagamento hanno natura risarcitoria e condividono il trattamento fiscale dell’obbligazione tributaria principale.
La differenza sta nella causa del ritardo
Il criterio decisivo non è il semplice fatto che il pagamento dell’imposta sia avvenuto in ritardo, ma la causa da cui deriva tale ritardo.
- Conciliazione giudiziale: gli interessi compensano il tempo trascorso prima dell’incasso del tributo e costituiscono una componente negativa autonoma, deducibile secondo le regole ordinarie.
- Ravvedimento operoso: gli interessi hanno natura risarcitoria, sono accessori al tributo e risultano indeducibili.
La distinzione può avere effetti concreti sulla determinazione del reddito imponibile e richiede di gestire separatamente le due tipologie di interessi, sia in contabilità sia ai fini fiscali.
In sintesi
- Gli interessi da ravvedimento operoso sono indeducibili ai fini IRES.
- Gli interessi da conciliazione giudiziale sono deducibili secondo le regole ordinarie.
- Gli interessi da conciliazione non rientrano nei limiti dell’art. 96 del TUIR.
- Il trattamento fiscale dipende dalla causa del ritardo e dalla natura degli interessi, non soltanto dal collegamento con un pagamento tardivo.
È quindi importante verificare l’origine degli interessi sostenuti e applicare il corretto trattamento fiscale in sede di determinazione del reddito d’impresa.