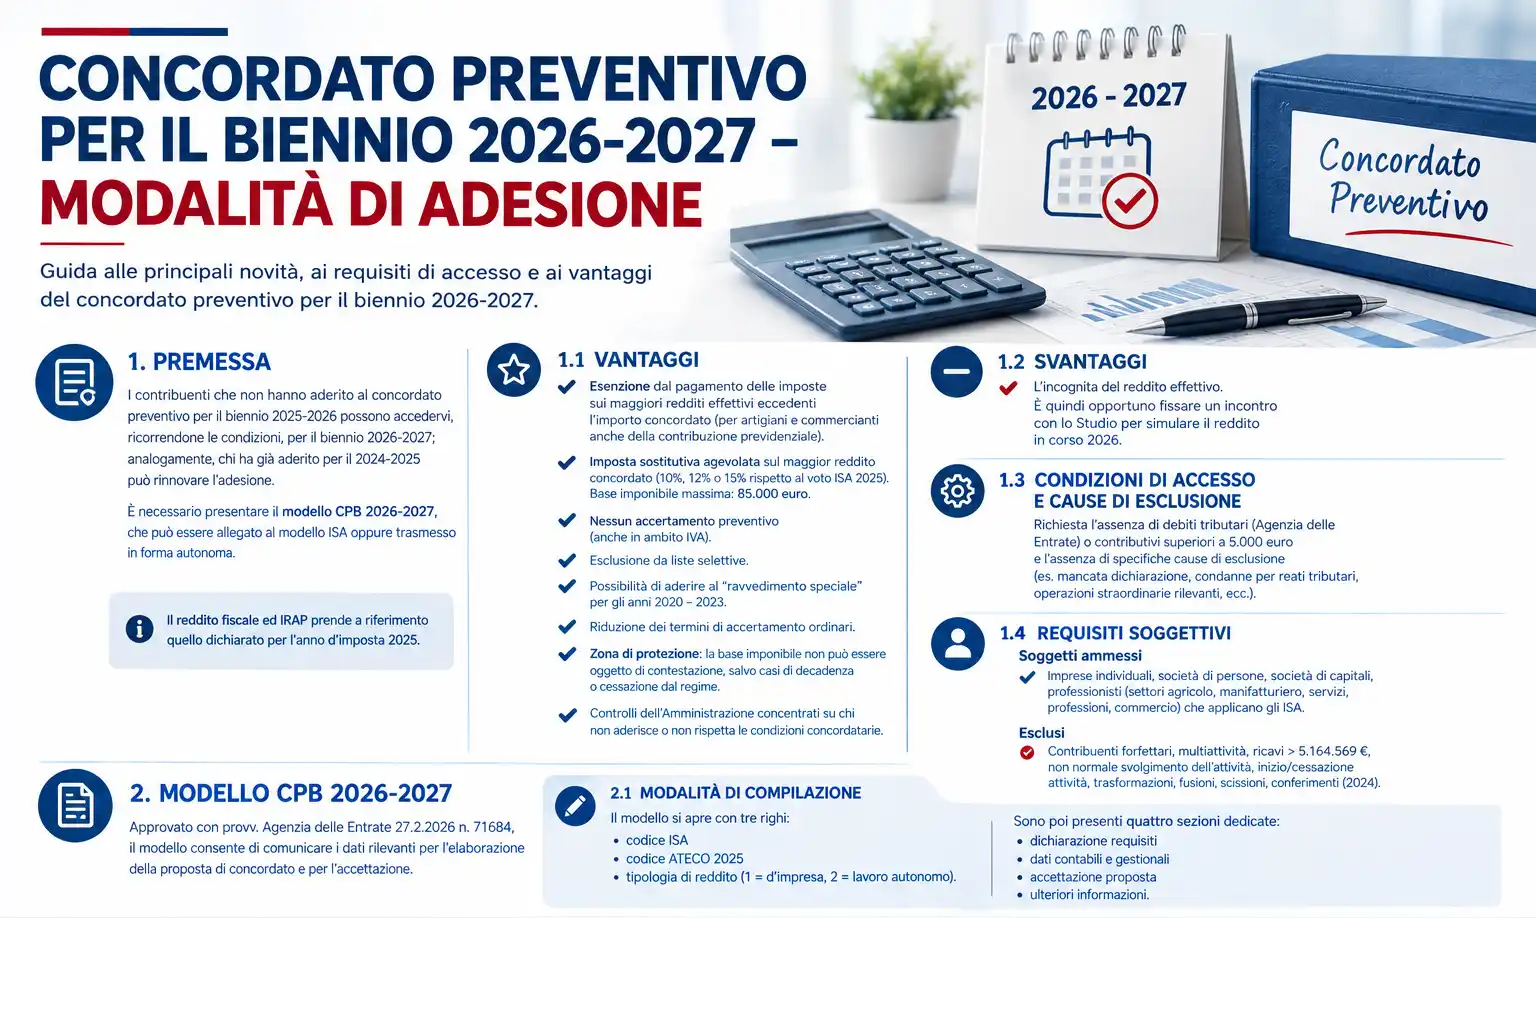
Il Concordato Preventivo Biennale (CPB) consente ai contribuenti in possesso dei requisiti previsti di concordare preventivamente con l’Agenzia delle Entrate il reddito d’impresa o di lavoro autonomo e il valore della produzione netta ai fini IRAP per il biennio 2026-2027.
Per il nuovo biennio possono accedere sia i contribuenti che non hanno aderito al precedente concordato, sia quelli che avevano aderito al CPB 2024-2025 e intendono rinnovare l’adesione.
Chi può aderire al CPB 2026-2027
L’accesso è riservato ai contribuenti che esercitano prevalentemente attività per le quali risultano applicabili gli ISA (Indici Sintetici di Affidabilità fiscale) e che rispettano le condizioni previste dalla normativa.
Tra i soggetti interessati rientrano imprese individuali, società di persone, società di capitali e professionisti, quando soggetti agli ISA.
Per il biennio 2026-2027 è inoltre necessario aver applicato gli ISA per il periodo d’imposta 2025.
Sono previste specifiche cause di esclusione, tra cui determinate situazioni relative al regime fiscale adottato, all’esercizio dell’attività, al superamento della soglia di ricavi o compensi prevista e ad alcune operazioni straordinarie.
Quali sono i vantaggi dell’adesione
Uno dei principali vantaggi del CPB consiste nella possibilità di concordare preventivamente il reddito per il periodo oggetto dell’accordo.
Il contribuente che aderisce beneficia inoltre di una serie di effetti favorevoli, tra cui la possibilità di non assoggettare a imposizione il maggior reddito effettivamente conseguito rispetto a quello concordato e una maggiore protezione rispetto agli accertamenti fiscali.
Per gli artigiani e i commercianti, la circolare evidenzia inoltre specifici effetti anche sul versante contributivo.
Tassazione sostitutiva sul maggior reddito
Sul maggior reddito concordato rispetto a quello dichiarato nel periodo precedente è prevista un’imposta sostitutiva con aliquota variabile in funzione del punteggio ISA 2025.
Le aliquote previste sono pari al 10%, 12% o 15%, mentre la base imponibile interessata dalla tassazione sostitutiva è soggetta al limite massimo di 85.000 euro.
Attenzione alla convenienza dell’adesione
L’adesione al CPB comporta anche un elemento di incertezza: il reddito effettivamente realizzato nel 2026 potrebbe risultare inferiore o superiore rispetto a quello concordato.
Per questo motivo è importante effettuare una simulazione del reddito previsto per il 2026 prima di accettare la proposta, valutando attentamente la convenienza economica dell’operazione.
Come viene determinata la proposta
La proposta di concordato viene elaborata sulla base dei dati relativi al periodo d’imposta 2025, tenendo conto degli indicatori ISA, dell’andamento dell’attività, dei dati di settore e dell’andamento generale dell’economia.
Il contribuente può utilizzare il software “Il tuo ISA 2026 CPB” per visualizzare la proposta e procedere alla trasmissione. I valori proposti non possono essere modificati: il contribuente può decidere se accettare oppure rifiutare la proposta.
Cosa contiene il modello CPB
Il modello CPB 2026-2027 deve contenere, tra gli altri elementi:
- il codice ISA applicabile;
- il codice ATECO 2025;
- la tipologia di reddito;
- le informazioni relative ai requisiti e alle eventuali cause di esclusione;
- i dati contabili necessari per l’elaborazione della proposta;
- il reddito proposto per il 2026 e il 2027;
- il valore della produzione netta ai fini IRAP;
- l’eventuale accettazione della proposta.
Particolare attenzione deve essere prestata alla correttezza dei dati contabili utilizzati per l’elaborazione, che sono basati principalmente sui dati del periodo d’imposta 2025. Eventuali errori possono incidere sulla corretta determinazione del reddito concordato e, nei casi previsti, comportare la decadenza dagli effetti del concordato.
Riduzione della proposta in caso di eventi eccezionali
La disciplina tiene conto anche di particolari eventi eccezionali che possono verificarsi nel corso del 2026.
In presenza delle condizioni previste, la proposta di reddito e di valore della produzione netta può essere ridotta:
- del 10% per sospensioni dell’attività da 30 a 60 giorni;
- del 20% per sospensioni superiori a 60 e fino a 120 giorni;
- del 30% per sospensioni superiori a 120 giorni.
Gli eventi devono verificarsi nel periodo d’imposta 2026 e prima dell’accettazione della proposta.
Come si presenta l’adesione
Il modello CPB 2026-2027 può essere trasmesso:
- insieme alla dichiarazione dei redditi e al modello ISA;
- oppure autonomamente, secondo le modalità previste, utilizzando il frontespizio del modello REDDITI 2026.
L’adesione deve essere effettuata entro il termine previsto per il 31 ottobre 2026. Poiché tale data cade di sabato, la circolare evidenzia lo slittamento al 2 novembre 2026, in attesa di un’esplicita conferma da parte dell’Agenzia delle Entrate.
Entro lo stesso termine è possibile procedere anche all’eventuale revoca dell’adesione.
In sintesi
Il Concordato Preventivo Biennale 2026-2027 rappresenta un’importante opportunità per i contribuenti che possiedono i requisiti previsti, ma richiede un’attenta valutazione prima dell’adesione:
- riguarda il reddito 2026 e 2027 e il valore della produzione netta ai fini IRAP;
- è rivolto principalmente ai contribuenti soggetti agli ISA;
- prevede specifici vantaggi fiscali e una tassazione sostitutiva del 10%, 12% o 15% sul maggior reddito concordato, entro il limite previsto;
- la proposta viene elaborata dall’Agenzia delle Entrate sulla base dei dati 2025 e degli indicatori ISA;
- in presenza di determinati eventi eccezionali può essere prevista una riduzione della proposta;
- l’adesione deve essere effettuata entro il 31 ottobre 2026, con il possibile slittamento al 2 novembre 2026 per la coincidenza con il sabato;
- prima di accettare è consigliabile effettuare una valutazione della convenienza economica, simulando il reddito previsto per il 2026.