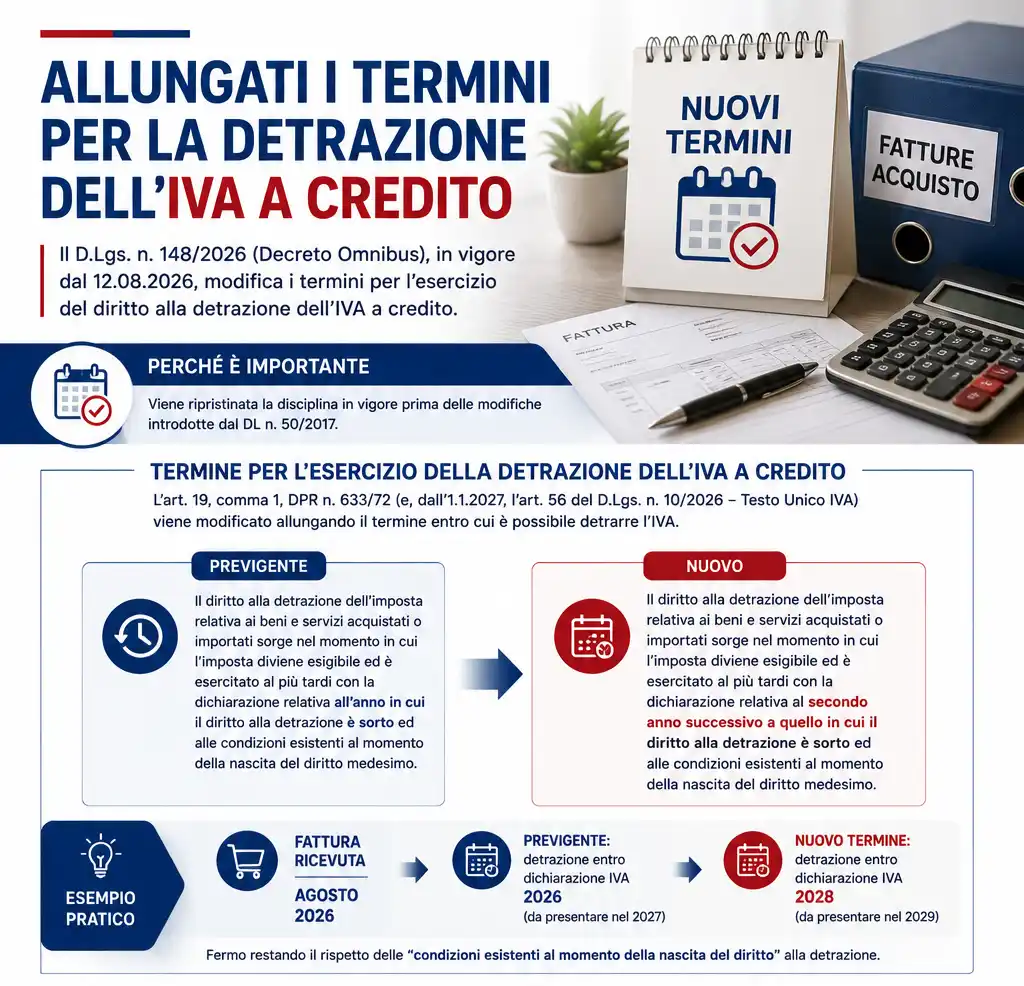
Con il D.Lgs. n. 148/2026, in vigore dal 12 agosto 2026, sono state introdotte importanti modifiche ai termini entro i quali è possibile esercitare il diritto alla detrazione dell’IVA a credito e registrare le relative fatture di acquisto.
La novità ripristina, di fatto, una disciplina più ampia rispetto a quella introdotta dalle modifiche del 2017, concedendo alle imprese e ai professionisti più tempo per recuperare l’IVA sugli acquisti.
Nuovo termine per la detrazione dell’IVA
La modifica più rilevante riguarda l’art. 19 del DPR 633/1972.
In precedenza, il diritto alla detrazione doveva essere esercitato al più tardi con la dichiarazione IVA relativa all’anno in cui era sorto il diritto.
Con la nuova disciplina, invece, la detrazione può essere esercitata entro la dichiarazione IVA relativa al secondo anno successivo a quello in cui è sorto il diritto.
Un esempio pratico
Per un acquisto effettuato e fatturato nel 2026, il diritto alla detrazione dell’IVA potrà essere esercitato, al più tardi, con la dichiarazione IVA relativa al 2028, da presentare nel 2029.
In precedenza, il termine ultimo sarebbe stato rappresentato dalla dichiarazione IVA relativa al 2026, da presentare nel 2027.
Resta comunque necessario rispettare le condizioni previste per l’esercizio del diritto alla detrazione, tra cui il possesso della fattura e la sua corretta annotazione nel registro degli acquisti.
Più tempo anche per registrare le fatture di acquisto
La modifica interessa anche l’art. 25 del DPR 633/1972, relativo alla registrazione delle fatture di acquisto.
La nuova disposizione stabilisce che le fatture devono essere annotate nel registro degli acquisti entro il termine di presentazione della dichiarazione annuale relativa al secondo anno successivo a quello di ricezione della fattura.
La modifica permette inoltre di gestire correttamente il caso in cui una fattura venga ricevuta nell’anno successivo rispetto a quello in cui è sorto il diritto alla detrazione, consentendo, in presenza delle condizioni previste, di recuperare l’IVA nella dichiarazione relativa all’anno di effettuazione dell’acquisto.
Quando si applicano le nuove regole
Il D.Lgs. n. 148/2026 è entrato in vigore il 12 agosto 2026.
La circolare evidenzia che, non essendo prevista una diversa decorrenza per queste disposizioni, le nuove regole sono applicabili agli acquisti effettuati a decorrere dal 12 agosto 2026.
In sintesi
La nuova disciplina offre quindi un periodo di tempo più ampio per la gestione dell’IVA a credito:
- il termine per esercitare la detrazione viene esteso al secondo anno successivo a quello in cui è sorto il diritto;
- viene conseguentemente allungato anche il termine per la registrazione delle fatture di acquisto;
- rimangono fondamentali il possesso della fattura e la corretta annotazione del documento;
- le nuove disposizioni si applicano agli acquisti effettuati dal 12 agosto 2026.