La normativa consente di rideterminare il costo fiscale di terreni e partecipazioni posseduti al di fuori dell’attività d’impresa, con l’obiettivo di ridurre la possibile plusvalenza imponibile in caso di successiva cessione.
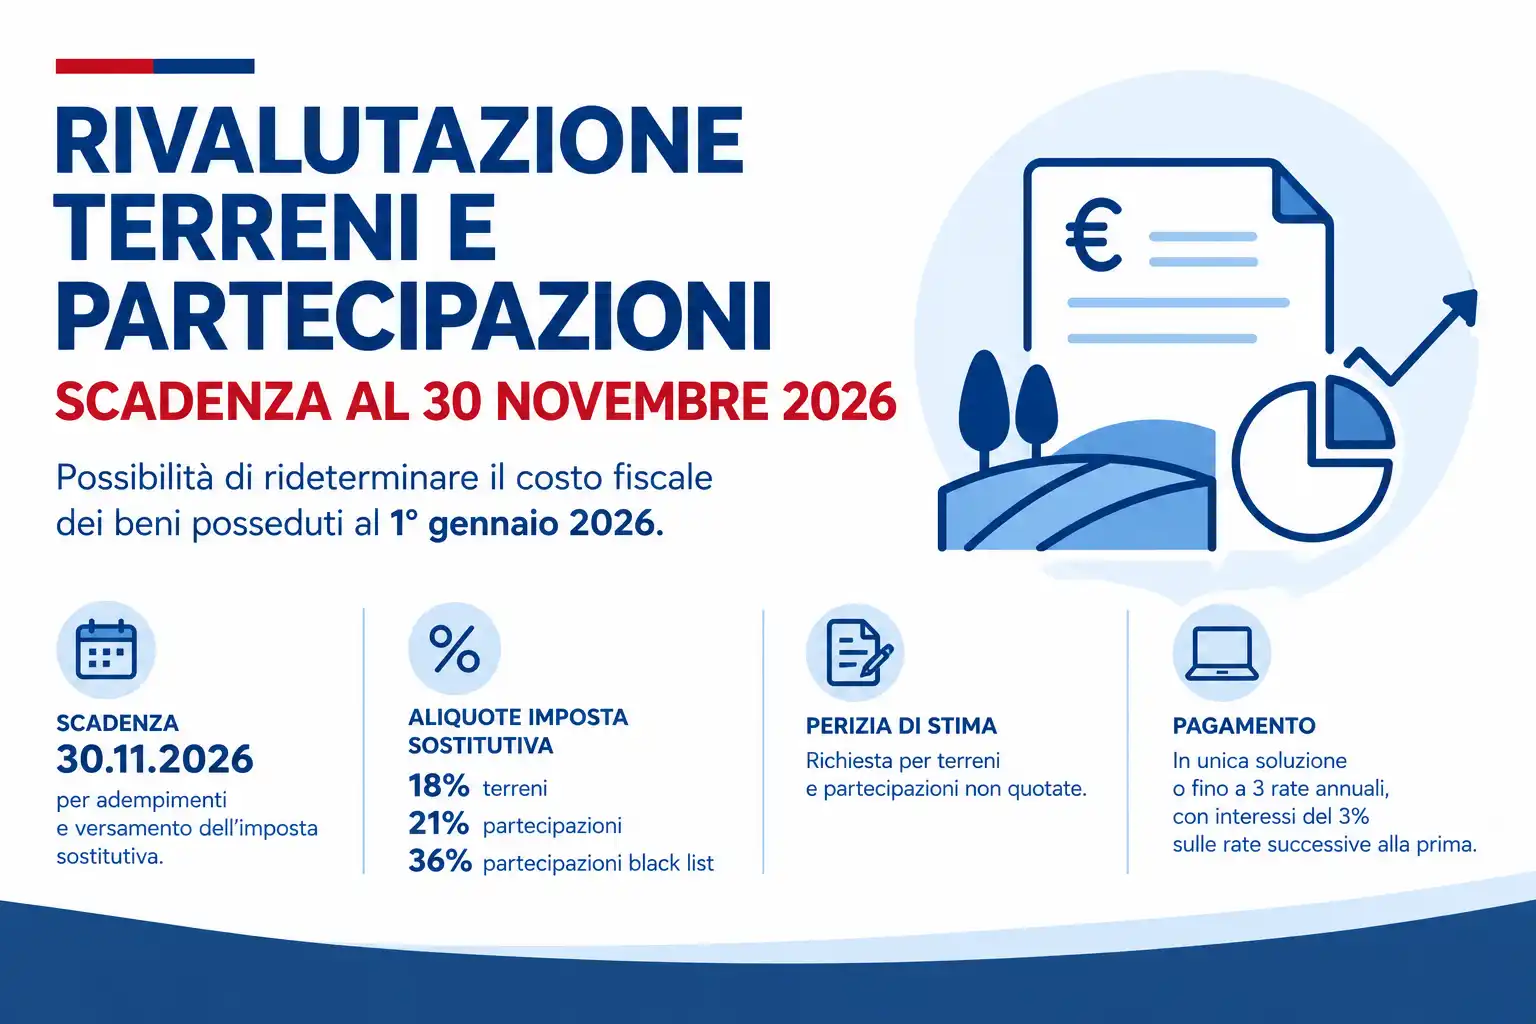
La rivalutazione riguarda i beni posseduti alla data del 1° gennaio 2026 e interessa, in particolare, persone fisiche, società semplici, associazioni professionali ed enti non commerciali.
Quali beni possono essere rivalutati
La disciplina riguarda:
- terreni edificabili e agricoli, posseduti a titolo di proprietà, usufrutto, superficie o enfiteusi;
- partecipazioni societarie, comprese quelle negoziate in mercati regolamentati o sistemi multilaterali di negoziazione.
La rivalutazione consente di assumere, ai fini fiscali, il valore rideterminato del bene per il calcolo della futura plusvalenza.
Le aliquote dell’imposta sostitutiva
Per la rivalutazione con riferimento al 1° gennaio 2026, l’imposta sostitutiva è pari a:
- 18% per i terreni edificabili e agricoli;
- 21% per le partecipazioni;
- 36% per le partecipazioni non negoziate in mercati regolamentati emesse da imprese residenti in Stati a regime fiscale privilegiato.
L’aumento dal 18% al 21% per le partecipazioni decorre dal 1° gennaio 2026.
Scadenza del 30 novembre 2026
Per perfezionare la rivalutazione è necessario rispettare il termine del 30 novembre 2026.
Entro tale data devono essere effettuati gli adempimenti previsti e, per i terreni e le partecipazioni non quotate, deve essere predisposta e asseverata la perizia di stima.
Entro la stessa data deve essere versata l’imposta sostitutiva dovuta.
Possibilità di pagare l’imposta a rate
L’imposta sostitutiva può essere versata, in alternativa al pagamento in un’unica soluzione, in tre rate annuali di pari importo.
La prima rata scade il 30 novembre 2026, mentre le successive sono previste il 30 novembre 2027 e il 30 novembre 2028, con applicazione degli interessi del 3% sulle rate successive alla prima.
L’imposta sostitutiva del 36% relativa alle partecipazioni black list non è invece rateizzabile.
Rivalutazione già effettuata in passato
È possibile effettuare una nuova rivalutazione anche per terreni e partecipazioni che erano già stati oggetto di una precedente rideterminazione.
In questo caso è possibile, alle condizioni previste, scomputare dall’imposta sostitutiva dovuta quella già versata oppure richiedere il rimborso dell’imposta precedente nei limiti stabiliti dalla normativa.
La rivalutazione deve essere indicata in dichiarazione
I dati relativi alla rivalutazione effettuata con riferimento al 1° gennaio 2026 dovranno essere riportati nella dichiarazione dei redditi, rispettivamente nei quadri RM e RT del modello REDDITI 2027.
La mancata indicazione in dichiarazione non compromette, in presenza delle condizioni previste, il perfezionamento della rivalutazione, ferma restando l’applicazione della relativa sanzione.
In sintesi
La rivalutazione dei terreni e delle partecipazioni al 1° gennaio 2026 consente di rideterminare il valore fiscale dei beni in vista di una futura cessione.
Gli aspetti principali da ricordare sono:
- sono interessati terreni edificabili e agricoli e partecipazioni posseduti al di fuori dell’attività d’impresa;
- il riferimento della rivalutazione è il 1° gennaio 2026;
- l’imposta sostitutiva è pari al 18% per i terreni, al 21% per le partecipazioni e al 36% per determinate partecipazioni black list;
- per i terreni e le partecipazioni non quotate è richiesta la perizia di stima asseverata;
- il termine per gli adempimenti e il versamento dell’imposta è il 30 novembre 2026;
- l’imposta ordinaria può essere versata anche in tre rate annuali;
- è possibile effettuare una nuova rivalutazione anche su beni già rivalutati in precedenza, secondo le modalità previste.